E-mail: info@gem-cablesolution.com
 Address: No.8 Yuefeng Rd, High Tech Zone, Dongtai, Jiangsu, Kina | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体



Den globale lednings- og kabelindustri: Størrelse og skala
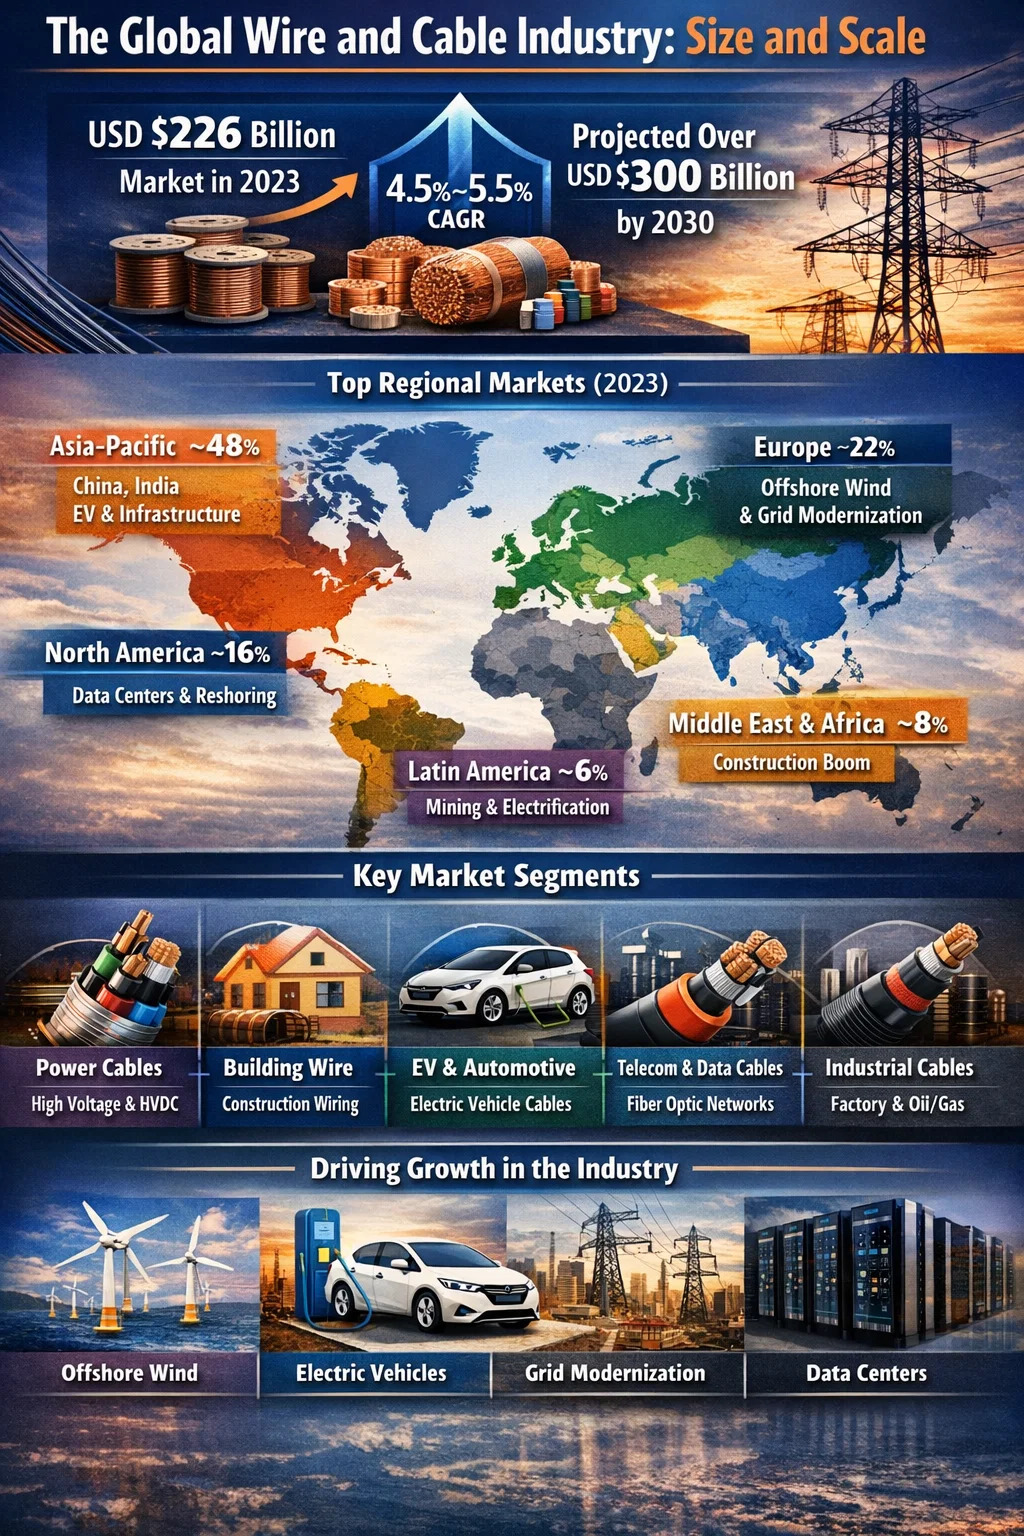
Tråd- og kabelindustrien er en af de største fremstillingssektorer i verden. Det globale lednings- og kabelmarked blev vurderet til cirka 226 milliarder USD i 2023 , og analytikere regner med, at den vil overstige 300 milliarder USD i 2030 og vokse med en sammensat årlig vækstrate (CAGR) på omkring 4,5 % til 5,5 % afhængigt af segmentet. Denne skala gør industrien sammenlignelig i omsætning med den globale halvlederudstyrssektor og betydeligt større end mange andre velkendte fremstillingsindustrier.
For at sige det i fysiske termer producerer industrien hundredvis af millioner af kilometer ledninger og kabler årligt. En enkelt storstilet lednings- og kabelekstruderlinje, der kører med 1.000 meter i minuttet på et lille-gauge-produkt, kan producere over 500.000 kilometer isoleret ledning på et enkelt år. Den store mængde materiale, der behandles - kobber, aluminium, PVC, XLPE, PE, LSZH-forbindelser - er svimlende. Alene forbruget af kobber i tråd- og kabelindustrien repræsenterer groft 60% til 65% af den samlede globale efterspørgsel efter raffineret kobber , som i 2023 udgjorde cirka 15 millioner tons ud af en global total på omkring 25 millioner tons.
Regional opdeling: Hvilke markeder dominerer
Tråd- og kabelindustrien er ikke ligeligt fordelt globalt. Produktion og forbrug er stærkt koncentreret i et lille antal regioner, med Asien-Stillehavsområdet førende med en bred margin.
| Region | Estimeret markedsandel (2023) | Driver til nøglevækst | Forventet CAGR (2024-2030) |
|---|---|---|---|
| Asien-Stillehavsområdet | ~48 % | Kinas infrastruktur, Indien urbanisering, EV-fremstilling | 5,5 % – 6,5 % |
| Europa | ~22 % | Offshore vind, netmodernisering, EV-adoption | 4,0 % – 5,0 % |
| Nordamerika | ~16 % | Netinvesteringer, datacentre, reshoring af produktion | 4,0 % – 4,8 % |
| Mellemøsten og Afrika | ~8 % | Byggeboom, udvidelse af elinfrastruktur | 5,0 % – 6,0 % |
| Latinamerika | ~6 % | Elektrificeringsprojekter, mineindustrikabler | 3,5 % – 4,5 % |
Kina alene står for nogenlunde 35 % af den globale lednings- og kabelproduktion , drevet af dets massive elnetudvidelsesprogram, ejendoms- og infrastrukturkonstruktion og dets position som verdens største el-marked. Kinesiske lednings- og kabelproducenter - ledet af virksomheder som Hengtong Group, Zhongtian Technology og Baosheng Science and Technology - har skaleret hurtigt og konkurrerer nu globalt, herunder om undersøiske kabelprojekter i Sydøstasien og Afrika.
I Europa er markedet defineret af højspecifikke produkter til offshore vind, højspændings jævnstrøm (HVDC) transmission og brandsikre bygningskabler under EU's byggevareforordning. Europæiske kabelproducenter som Prysmian (Italien), Nexans (Frankrig) og NKT (Danmark/Tyskland) har investeret kraftigt i kapacitet til søkabler og kører ledninger og kabelekstruderlinjer, der er i stand til at producere kabler ved spændinger op til 525kV HVDC.
Segment-for-Segment Opdeling af tråd- og kabelmarkedet
Tråd- og kabelindustrien er ikke et enkelt homogent marked. Det er opdelt i flere forskellige segmenter, hver med sin egen dynamik, teknologikrav og vækstrater. At forstå disse segmenter er afgørende for enhver, der vurderer, hvor efterspørgslen efter lednings- og kabelekstruderudstyr er på vej hen.
Strømkabler (transmission og distribution)
Dette er det største enkeltsegment, der står for nogenlunde 35 % til 40 % af det samlede lednings- og kabelmarked efter værdi . Elkabler transporterer elektricitet fra produktionskilder til slutforbrugere gennem transmissionsnetværk (der opererer ved 66kV til 500kV og derover) og distributionsnetværk (typisk 1kV til 33kV). Det globale fremstød for at erstatte aldrende luftledninger med underjordiske kabler, forbinde havvindmølleparker og udvide HVDC-forbindelser mellem lande opretholder en stærk efterspørgsel. Prysmians ordrebeholdning for højspændings- og søkabler oversteg EUR 15 milliarder i de seneste år, hvilket illustrerer, hvor langt frem efterspørgslen er i forhold til installeret produktionskapacitet.
Bygning af ledninger og ledningssystemer
Bygningstråd - de PVC- eller XLPE-isolerede ledere, der bruges i bolig- og erhvervsbyggeri - er det højeste volumen af den samlede længde af det producerede kabel. Dette segment er tæt knyttet til byggeaktiviteten. I USA overstiger markedet for byggetråd alene 10 milliarder USD årligt. Produkter som THHN/THWN (vurderet til 90°C i våde omgivelser), NM-B (Romex) og armeret kabel (MC-kabel) er produceret på højhastigheds enkeltskruede ledninger og kabelekstruderlinjer, der kan køre med hastigheder over 500 meter i minuttet.
Automotive og EV Wire
Biltrådssegmentet vokser hurtigere end næsten noget andet. Traditionel billedning - tyndvæggede PVC- eller XLPE-isolerede kobberledere bundtet i ledningsnet - bliver forstærket med højspændingskabler til elektriske batterikøretøjer. Disse HV-kabler fungerer ved 400V til 800V DC, kræver specialiserede afskærmnings- og isoleringssystemer og skal opfylde krævende termiske og mekaniske ydeevnestandarder. Det globale marked for ledningsnet til biler blev vurderet til over 50 milliarder USD i 2023, og en betydelig del af denne vækst kan spores direkte tilbage til øget ledningsindhold pr. køretøj drevet af elektrificering.
Tele- og datakabler
Dette segment omfatter fiberoptiske kabler, strukturerede kabler (Cat 6, Cat 6A, Cat 8 til datacentre), koaksialkabler og LAN-kabler. Udbredelsen af globale fiberoptiske kabler er accelereret kraftigt , drevet af FTTH-programmer (fiber til hjemmet) i Asien og Europa og af hyperskala datacenterkonstruktion verden over. Alene US Broadband Equity, Access, and Deployment-programmet (BEAD) forpligtede USD 42,5 milliarder til bredbåndsudvidelse, hvoraf en betydelig del finansierer fiberkabeludrulning. Tråd- og kabelekstruderlinjer til fiberoptisk sekundær belægning og produktion af bufferrør skal opnå ekstremt snævre dimensionelle tolerancer - typisk ±0,005 mm - ved linjehastigheder op til 300 meter i minuttet.
Industri- og instrumentkabler
Industrielle kabler til fabrikker, olie- og gasplatforme, minedrift og procesanlæg repræsenterer et højt specialiseret og værdifuldt segment. Disse kabler omfatter bakkekabler, instrumenteringskabler, termoelementforlængerkabler, VFD-kabler (variable frequency drive) og eksplosionssikre kabler til farlige steder. Marginerne i dette segment er betydeligt højere end for råvarebygningstråd, og de tråd- og kabelekstruderkonfigurationer, der anvendes her, inkorporerer ofte flere krydshoveder til påføring af skjolde, fyldstoffer og yderkapper i flere passager.
Hvad driver væksten i lednings- og kabelindustrien
Industriens vækstbane over det næste årti bliver formet af flere strukturelle kræfter, der er fundamentalt forskellige fra fortidens typiske byggecyklusdrevne efterspørgsel.
Energiomstilling og havvind
Skiftet fra fossile brændstoffer til vedvarende energi er måske den mest kraftfulde drivkraft i tråd- og kabelindustrien i dag. Alene havvind kræver enorme mængder kabel. En typisk 1 GW havvindmøllepark kræver cirka 600 til 800 kilometer inter-array kabler (33kV) og 100 til 200 kilometer eksportkabel (132kV til 400kV). Europa har i øjeblikket over 30 GW offshore vindkapacitet installeret og har mål, der overstiger 300 GW i 2050. Hver gigawatt offshore vindkapacitet forbruger omkring 1.000 tons kabelisoleringsmasse behandlet gennem specialiserede lednings- og kabelekstrudersystemer.
Penetration af elektriske køretøjer
Vedtagelsen af elbiler omformer wiresegmentet til bilindustrien dramatisk. Ud over selve køretøjet kræver opladningsinfrastruktur betydelige kabelinvesteringer. En enkelt DC-hurtigopladningsstation, der er i stand til 150kW til 350kW output, kræver tykke, fleksible, væskekølede kabler, der ville være blevet betragtet som eksotiske specialprodukter for bare fem år siden. Efterhånden som det globale EV-salg nærmer sig titusinder af enheder om året, vokser efterspørgslen efter højtydende ledninger og kabler – og ekstruderingskapaciteten til at producere det – med tocifrede satser årligt i denne niche.
Global Grid Modernisering
En stor del af verdens elektriske transmissionsinfrastruktur blev bygget i 1960'erne og 1970'erne og er nu ved eller ud over dens designlevetid. Det vurderer Det Internationale Energiagentur (IEA). globale netinvesteringer skal nå op på 600 milliarder USD om året i 2030 at støtte energiomstillingen — mere end det dobbelte af de nuværende årlige investeringsniveauer. En væsentlig del af denne investering er i kabel: underjordiske distributionskabler, der erstatter luftledninger, nye transmissionskorridorer og grænseoverskridende sammenkoblinger.
Datacentre og digital infrastruktur
Hyperscale datacentre, der bygges til at understøtte AI-arbejdsbelastninger og cloud computing, bruger ekstraordinære mængder strøm- og signalkabler. Et enkelt stort datacenteranlæg kan kræve millioner af meter struktureret kabling, tusindvis af meter mellemspændingsstrømkabel til den indgående forsyning og betydelige længder af fiberoptisk kabel til intern og ekstern tilslutning. Med over 300 hyperskala datacentre, der i øjeblikket er under opførelse globalt, tilføjer dette segment alene betydningsfuld volumen til efterspørgslen efter ledninger og kabler.
Urbanisering i Emerging Markets
I Indien, Sydøstasien, Afrika og Mellemøsten skaber hurtig urbanisering en vedvarende basisefterspørgsel efter bygningsledninger, distributionskabler og telekabler. Alene Indiens lednings- og kabelmarked blev vurderet til cirka 15 milliarder USD i 2023 og forventes at vokse med over 10 % CAGR gennem 2030, drevet af regeringens ambitiøse elektrificeringsprogrammer, smart city-initiativer og ekspanderende produktionssektor. Dette har udløst en bølge af investeringer i lednings- og kabelekstruderudstyr fra indiske producenter, der ønsker at udvide kapaciteten og opgradere fra ældre maskiner til mere præcist moderne udstyr med højere hastigheder.
Den Tråd- og kabelekstruder Marked inden for den bredere industri
Tråd- og kabelekstrudermarkedet - maskiner, der bruges til at påføre isolering og kappe på ledere - er en betydelig delmængde af det bredere marked for lednings- og kabeludstyr. Det globale marked for tråd- og kabelmaskiner (herunder ikke kun ekstrudere, men også strandingsmaskiner, armeringslinjer, testudstyr og tromleviklere) blev vurderet til ca. USD 4 milliarder til USD 5 milliarder årligt . Heraf repræsenterer ekstruderingsudstyr den største enkeltstående udstyrskategori.
Efterspørgslen efter lednings- og kabelekstrudersystemer følger nøje udviklingen i investeringsudgifter i kabelfremstillingsindustrien. Når kabelefterspørgslen stiger - som det har gjort siden 2021 på grund af drivere til investeringer i offshore vind, elbiler og net - reagerer kabelproducenter ved at bestille nye ekstruderingslinjer. Ledetider for high-end tråd- og kabelekstruderlinjer fra europæiske producenter som Maillefer (Nextrom), Troester og Rosendahl er i nogle tilfælde forlænget til 18 til 24 måneder på grund af stærk ordreindgang.
Nøglewire- og kabelekstruderproducenter og deres fokusområder
- Maillefer (Nextrom, Finland/Schweiz): Specialiseret i højspændingskabelekstruderingslinjer, fiberoptisk produktionsudstyr og tværbindingssystemer. Deres CV-rørteknologi til XLPE-isolering anses bredt for at være brancheførende.
- Troester (Tyskland): Kendt for højpræcisions enkelt og tredobbelt co-ekstruderingshoveder til mellem- og højspændingskabler, samt gummikabelvulkaniseringslinjer til minedrift og industrielle applikationer.
- Rosendahl Nextrom (Østrig): Leverer komplette lednings- og kabelekstruderingslinjer inklusive pay-off, ekstruder, køle-, måle- og opsamlingssystemer integreret med digital processtyring. Stærk i både kobbertrådsisolering og fiberoptisk sekundærbelægning.
- Davis-Standard (USA): En førende nordamerikansk leverandør af lednings- og kabelekstrudersystemer til konstruktion af ledninger, tilslutningsledninger og koaksialkabelapplikationer med en stærk installeret base blandt amerikanske og latinamerikanske kabelproducenter.
- Kinesiske producenter (Dalian Rubber & Plastics Machinery, Zhoushan Jwell): Konkurrer aggressivt på prisen i mellemsegmentet og leverer wire- og kabelekstrudermaskiner til producenter i Asien, Mellemøsten og Afrika, som har brug for pålidelig ydeevne til lavere kapitalomkostninger end europæiske alternativer.
Valget af leverandør af tråd- og kabelekstruder afspejler ofte den produkttype og kvalitetsniveau, som kabelproducenten er målrettet mod. Producenter af råvarebyggetråd kan vælge kinesisk-byggede ekstrudere for at minimere kapitaludgifterne, mens producenter af søkabler, højspændingskabler til biler eller luft- og rumfartskabler uvægerligt investerer i europæisk eller japansk udstyr for at opnå den processtabilitet og dokumentationssporbarhed, som deres kunder kræver.
Råmaterialeforsyning: Kobber-, aluminium- og polymerforbindelser
Tråd- og kabelindustrien er dybt afhængig af levering og prissætning af vigtige råvarer. Kobber- og aluminiumslederomkostninger tegner sig typisk for 50% til 70% af de samlede omkostninger for et færdigt kabel , hvilket betyder, at udsving i råvarepriserne har en overordnet indvirkning på industriens indtægter og marginer.
Kobberafhængighed og prisvolatilitet
Kobber er det foretrukne ledermateriale til de fleste ledninger og kabler på grund af dets overlegne ledningsevne (omkring 58 MS/m versus aluminiums 37 MS/m). Kobberpriserne er dog meget volatile, og strækker sig fra omkring USD 6.000 pr. ton i 2020 laveste niveauer til over USD 10.000 pr. metrisk ton i perioder med spidsbelastning. Denne volatilitet overføres til kabelpriserne, hvilket gør industriens omsætningstal følsomme over for råvarecyklusser på måder, der forvrænger simple år-til-år sammenligninger. Mange store kabelproducenter afdækker kobbereksponering gennem futureskontrakter og opretholder kontrakter med kunder, der inkluderer kobberprisjusteringsklausuler.
Forsyning af polymerforbindelse
Isolerings- og kappematerialerne behandlet gennem lednings- og kabelekstrudersystemer - PVC-blandinger, XLPE, PE, LSZH-forbindelser - leveres af et globalt netværk af specialkompounderer. Større leverandører omfatter Borealis, Dow Chemical, Hanwha Solutions og Sinopec. Forstyrrelser i forsyningskæden, som oplevet i 2020-2022, kan forårsage betydelige produktionsforsinkelser og omkostningsstigninger for kabelproducenter. Den voksende efterspørgsel efter LSZH-forbindelser, drevet af skærpede brandsikkerhedsregler på verdensplan, har skubbet sammensætningsproducenter til at investere i ny kapacitet for at holde trit.
Aluminium som kobbererstatning
I segmenter, hvor vægt og omkostninger er kritiske - luftledninger, distributionskabler med stort tværsnit og bygningsledninger på nogle markeder - er aluminiumsledere specificeret i stedet for kobber. Aluminium er cirka en tredjedel af omkostningerne og en tredjedel af vægten af kobber pr. længdeenhed (dog med lavere ledningsevne pr. enhedstværsnit). Konfigurationerne af tråd- og kabelekstruder og matricehoved, der bruges til aluminiumsledere, kræver justeringer sammenlignet med kobber, da den blødere aluminiumoverflade er mere modtagelig for ridser og kræver forskellige krydshovedforvarmningstemperaturer for at opnå god vedhæftning af isoleringen.
Kapacitetsbegrænsninger og investeringscyklussen i kabelfremstilling
En af de vigtigste dynamikker, der former lednings- og kabelindustrien lige nu, er, at efterspørgslen i vigtige vækstsegmenter - især havvindkabler, HVDC-kabler og EV-højspændingskabler - har overskredet produktionskapaciteten. Dette er ikke en kortsigtet ubalance. At bygge en ny højspændingskabelfabrik eller markant udvidelse af en eksisterende tager tre til fem år fra investeringsbeslutning til fuld produktion, og idriftsættelse af en ny lednings- og kabelekstruderlinje til højspændingsprodukter er i sig selv en 12 til 24-måneders proces.
Prysmian, Nexans, NKT og LS Cable har alle annonceret større kapacitetsudvidelsesprogrammer. Prysmian investerer over 1 milliard euro i nye og udvidede faciliteter frem til 2027 specifikt til højspændings- og søkabler. NKT bygger en ny fabrik i Tyskland rettet mod havvindkabler. Disse investeringer omfatter ikke kun bygninger og infrastruktur, men også specialbyggede tråd- og kabelekstruderlinjer, der er i stand til tredobbelt co-ekstrudering af XLPE-systemer ved spændinger op til 525 kV.
Ordrebeholdningen for højspændingskabler hos topproducenterne er i nogle tilfælde nået op på fire til seks år , hvilket betyder, at kabler, der bestilles i dag, ikke kan leveres før 2028 til 2030. Denne hidtil usete situation afspejler både omfanget af energiomstillingsinvesteringen og den strukturelle vanskelighed ved hurtigt at opskalere en kapitalintensiv, teknisk krævende fremstillingsproces.
Beskæftigelse og økonomiske konsekvenser af tråd- og kabelindustrien
Tråd- og kabelindustrien beskæftiger hundredtusindvis af mennesker over hele verden på tværs af produktions-, ingeniør-, salgs-, installations- og supportfunktioner. Alene i USA beskæftiger lednings- og kabelfremstillingssektoren ca 70.000 til 80.000 mennesker direkte , med mange flere beskæftiget i relaterede trådtrækning, kobberstænger og sammensatte fremstillingsoperationer. I Europa omfatter store arbejdsgivere Prysmian og Nexans, der hver beskæftiger mere end 25.000 mennesker globalt.
Den økonomiske multiplikatoreffekt er betydelig. En tråd- og kabelekstruderlinje i produktionen kræver operatører, procesingeniører, kvalitetsteknikere, vedligeholdelseselektrikere og mekanikere, logistikpersonale og salgs- og kundeserviceteams. Et mellemstort kabelanlæg med 10 til 15 ekstruderingslinjer kan direkte beskæftige 200 til 500 mennesker med yderligere indirekte beskæftigelse i lokale forsyningskæder for kobberstang, polymerforbindelser, ståltrådsrustninger, kabeltromler og emballagematerialer.
Genopbygning af lednings- og kabelproduktion - især i USA og Europa - er ved at blive en politisk prioritet, da regeringer erkender, at indenlandsk kabelproduktionskapacitet er strategisk vigtig for energiomstillingen og national netsikkerhed. Adskillige amerikanske kabelproducenter har annonceret nye anlægsinvesteringer eller udvidelser eksplicit med henvisning til behovet for at forsyne indenlandsk vedvarende energi og netmoderniseringsprojekter med lokalt fremstillet kabel, hvilket reducerer afhængigheden af import.
Teknologitendenser, der omformer fremstilling af ledninger og kabler
Ud over den rå vækst i volumen bliver tråd- og kabelindustrien formet af teknologiske ændringer, der påvirker, hvilke produkter der fremstilles, hvordan de fremstilles, og hvilket udstyr der skal til for at fremstille dem.
Digitalisering af ekstruderingslinjer
Moderne lednings- og kabelekstrudersystemer integreres i stigende grad med digitale processtyringsplatforme. OPC-UA-dataforbindelse, inline røntgen- og lasermåling med feedback i lukket sløjfe og MES-integration giver producenterne mulighed for at spore hver eneste meter kabel, der er produceret med fuld processporbarhed. Dette er ikke kun en kvalitetsstyringsfordel - det er ved at blive et kommercielt krav, især for kabler, der er beregnet til offshore vind- eller nukleare applikationer, hvor regulatorer kræver dokumenterede procesregistreringer i installationens levetid.
Nye isoleringsmaterialer og højere spændingskrav
Presset til højere transmissionsspændinger (for at reducere resistive tab over lange afstande) og udviklingen af HVDC-teknologi driver efterspørgslen efter nye isoleringsmaterialer og mere præcise ekstruderingsprocesser. DC-XLPE — polyethylen, der er formuleret specifikt til HVDC-applikationer — kræver ultra-rene behandlingsforhold og ekstremt præcis vægtykkelseskontrol, fordi DC elektriske felter interagerer med isolationsdefekter anderledes end AC-felter. Tråd- og kabelekstrudersystemerne, der anvendes til HVDC-kabelproduktion, skal opretholde renhedsstandarder, der i nogle henseender nærmer sig dem, der gælder for halvlederfremstilling.
Genbrug og cirkulær økonomi
Det regulatoriske pres omkring halogenfrie og genanvendelige kabelmaterialer er stigende globalt. EU's økodesignforordning og rammer for udvidet producentansvar begynder at påvirke kabeldesign og materialevalg. Dette skaber efterspørgsel efter nye sammensatte formuleringer, der kan behandles på eksisterende lednings- og kabelekstruderudstyr, samtidig med at de opfylder både ydeevnestandarder og genanvendelighedskrav ved udtjent levetid - en teknisk udfordrende kombination, der driver betydelige F&U-investeringer på tværs af forsyningskæden.
 Relateret Produkter